
Article
Comment améliorer l’efficacité : une vision intégrée pour transformer les organisations du secteur bancaire


Dans un contexte marqué par la pression sur les marges, par des attentes de plus en plus élevées de la part des clients et par le renforcement des exigences réglementaires, l’efficacité opérationnelle est devenue une priorité stratégique pour le secteur bancaire. La réduction du ratio coûts/revenus reste un objectif central, mais les approches reposant uniquement sur des réductions de coûts ont tendance à produire des résultats limités et difficiles à pérenniser.
L’amélioration de l’efficacité opérationnelle dans les banques exige une transformation plus profonde de l’opération. Cela implique de simplifier les processus, d’éliminer les activités sans valeur ajoutée, d’améliorer l’utilisation des ressources, de renforcer la responsabilité de bout en bout et d’utiliser la technologie pour accélérer des opérations déjà repensées. En même temps, il est nécessaire de préserver la qualité, la conformité et l’expérience client.
Les organisations les plus efficaces ne traitent pas la productivité, la numérisation et la réduction des coûts dans la banque comme des initiatives isolées. Elles développent une vision intégrée qui articule l’excellence opérationnelle, la montée en compétences des équipes, l’agilité organisationnelle, l’innovation et l’orientation client. C’est cette approche systémique qui permet d’accroître la productivité durablement et de transformer l’efficacité en un véritable avantage concurrentiel.
Qu’est-ce que l’efficacité opérationnelle dans la banque ?
L’efficacité opérationnelle est souvent associée à des stratégies de réduction des coûts dans le secteur bancaire, telles que la fermeture de guichets ou la réduction des effectifs. Pourtant, être opérationnellement efficace signifie utiliser au mieux les ressources disponibles pour apporter plus de valeur, avec plus de rapidité, de qualité et de prévisibilité. Cela implique d’éliminer les activités sans valeur ajoutée, de réduire le retravail et les temps d’attente, de simplifier les processus, d’améliorer la coordination entre les services et d’assurer une responsabilité claire tout au long du flux. L’objectif n’est pas seulement de faire la même chose avec moins de ressources, mais de repenser la manière dont le travail est réalisé.
Cette perspective est particulièrement pertinente dans un secteur où l’efficacité doit coexister avec des standards élevés de conformité, de sécurité et de qualité de service. Une opération véritablement efficace parvient à répondre aux exigences réglementaires et aux attentes des clients sans ajouter de complexité superflue. C’est pourquoi la réduction du ratio coûts/revenus doit être comprise comme le résultat d’une transformation plus large, et non comme un objectif isolé de maîtrise des coûts.
Souhaitez-vous réduire le ratio coûts/revenus sans compromettre le niveau de service ?
Les indicateurs pour évaluer l’efficacité d’une banque
Pour évaluer l’efficacité d’une banque, il faut associer des indicateurs financiers à des mesures qui reflètent le fonctionnement réel de l’activité. Les ratios agrégés permettent de comparer les performances au fil du temps et par rapport à d’autres établissements, mais ils ne permettent pas, à eux seuls, d’identifier les sources d’inefficacité ni de déterminer les mesures nécessaires pour y remédier.
Une réduction des coûts peut améliorer temporairement les indicateurs financiers, même lorsque les processus restent fragmentés, que les délais de réponse demeurent élevés ou que les équipes font face à des volumes croissants de retravail. C’est pourquoi les banques doivent compléter la perspective financière par une lecture détaillée de la productivité, de la qualité, de la rapidité et de l’expérience client.
Ratio coûts/revenus ou ratio d’efficacité bancaire
Le ratio coûts/revenus, également appelé, dans certains contextes, ratio d’efficacité bancaire, est l’un des indicateurs les plus utilisés pour évaluer l’efficacité des coûts en banque. Il compare les coûts opérationnels au revenu opérationnel net et indique le pourcentage de ce revenu absorbé par le fonctionnement de l’établissement :
Racio coûts/revenus = Coûts opérationnels ÷ Revenu opérationnel net × 100
Plus le ratio est bas, plus la part du revenu nécessaire pour soutenir la structure opérationnelle est faible. Son évolution permet d’évaluer si la banque accroît ses revenus plus rapidement que ses coûts et si les initiatives de transformation génèrent un impact financier.
La dénomination et les composantes utilisées dans le calcul peuvent varier d’un établissement à l’autre. Dans certains cas, l’indicateur prend en compte les coûts opérationnels par rapport au revenu opérationnel ; dans d’autres, il utilise les charges non liées aux intérêts et différentes composantes de revenu. C’est pourquoi toute comparaison doit garantir l’application des mêmes critères comptables, des mêmes périodes d’analyse et des mêmes composantes de revenu et de coût.
Malgré son importance, cet indicateur doit être interprété avec prudence. Son amélioration peut résulter d’une hausse ponctuelle des revenus, de modifications comptables ou de réductions de coûts qui n’affectent pas structurellement l’activité. De plus, un résultat global positif peut masquer des différences significatives entre les différents domaines et coexister avec des processus critiques, lents, coûteux ou trop manuels.
La performance opérationnelle au-delà des indicateurs financiers
Pour comprendre les causes affectant la performance financière, il est nécessaire d’observer les processus qui la génèrent. Cela implique de suivre des indicateurs opérationnels au sein des principaux flux de valeur, tels que l’ouverture de compte, l’octroi de crédit, le traitement des paiements, la gestion des réclamations ou le respect des exigences en matière de connaissance du client.
La productivité doit être évaluée à travers le volume traité par collaborateur ou par unité de temps, mais toujours conjointement avec la qualité. Une augmentation du nombre d’opérations terminées aura peu de valeur si elle s’accompagne de davantage d’erreurs, de retravail, de non-conformités ou de contacts supplémentaires de la part du client.
Le lead time révèle le temps total écoulé entre la demande et la réalisation d’un service. Il convient de l’analyser conjointement avec le temps d’exécution effectif, car une part importante du délai peut résulter d’attentes, de transferts entre services, d’approbations successives ou d’informations manquantes. Cette distinction permet d’identifier des opportunités qui ne seraient pas visibles à travers les indicateurs financiers.
D’autres mesures pertinentes comprennent la résolution au premier contact, le pourcentage de processus réalisés correctement du premier coup, le respect des niveaux de service, le coût par transaction, le degré d’automatisation, la satisfaction client et le volume de réclamations. La capacité utilisée, la répartition de la charge de travail et le niveau de polyvalence des équipes contribuent également à déterminer si les ressources sont alignées sur la demande.
L’efficacité devient visible lorsque les résultats financiers et opérationnels évoluent de manière cohérente. C’est cette vision qui est à la base du KAIZEN™ dans la banque : des coûts plus bas, des processus plus rapides, moins d’erreurs, une meilleure utilisation des ressources et une expérience client supérieure.
Pourquoi est-il si difficile d’améliorer l’efficacité opérationnelle dans la banque
Améliorer l’efficacité opérationnelle au sein de la banque est particulièrement difficile, car les processus traversent plusieurs services, canaux et systèmes, tout en respectant des exigences réglementaires strictes. Même lorsque chaque équipe optimise sa propre partie, la performance globale peut rester limitée par des transferts, des approbations successives, une duplication des tâches, des informations manquantes et l’absence de responsabilité de bout en bout.
La dépendance vis-à-vis de systèmes technologiques obsolètes ou peu intégrés aggrave cette complexité. De nombreuses équipes continuent de passer d’une application à l’autre, de saisir plusieurs fois les mêmes données et de recourir à des tableurs ou à des contrôles manuels. Parallèlement, de nouvelles exigences réglementaires viennent souvent s’ajouter aux processus existants sans que ceux-ci ne fassent l’objet d’une refonte globale, ce qui entraîne une accumulation de validations, d’exceptions et de points de contrôle.
Dans ce contexte, l’automatisation des processus bancaires, y compris l’automatisation du back office, apparaît souvent comme la réponse la plus immédiate, avec l’intelligence artificielle et les plateformes numériques. Ces solutions peuvent accroître la productivité, réduire les erreurs et accélérer le traitement, mais, lorsqu’elles sont appliquées à des processus fragmentés, elles se limitent souvent à numériser le gaspillage existant. C’est pourquoi, avant d’automatiser, il est nécessaire de simplifier les processus, d’éliminer les activités sans valeur ajoutée, de réduire les exceptions, de clarifier les responsabilités et d’améliorer le flux de travail.
Ce n’est qu’alors que la technologie pourra véritablement servir de catalyseur de l’efficacité opérationnelle et contribuer durablement à la réduction du ratio coûts/revenus.
Comment améliorer l’efficacité opérationnelle dans les banques : une vision intégrée pour transformer les organisations du secteur financier
L’amélioration de l’efficacité opérationnelle dans le secteur bancaire ne doit pas être considérée comme une initiative isolée. Les résultats les plus pérennes sont obtenus lorsque la transformation articule l’expérience client, la performance de l’organisation, la technologie et le développement durable. Ces dimensions sont étroitement liées : des processus plus simples réduisent les coûts et améliorent le service ; des équipes mieux formées résolvent les problèmes plus rapidement ; et la technologie amplifie les avantages lorsqu’elle est appliquée à des opérations déjà optimisées.
Une vision intégrée permet ainsi d’agir sur plusieurs domaines complémentaires : expérience client, organisation et gestion des équipes et des processus, innovation et durabilité. Ensemble, ces dimensions permettent d’améliorer la qualité, de réduire les coûts, d’accélérer la livraison, de favoriser la croissance et de renforcer l’impact obtenu par l’organisation.
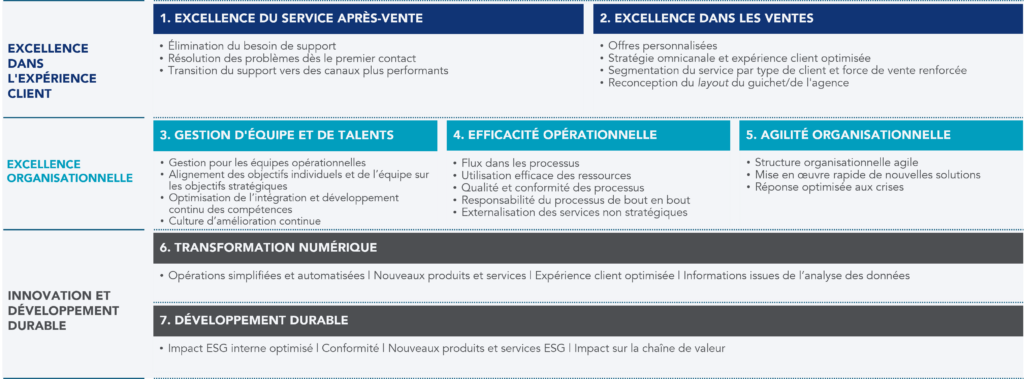
Figure 1 – Vision intégrée d’amélioration pour les organisations du secteur bancaire
Excellence dans l’expérience client
Améliorer l’expérience client dans la banque commence par réduire le besoin de contact et résoudre les demandes dès le premier point d’interaction. Pour cela, il est nécessaire d’analyser les motifs de contact, d’en éliminer les causes, d’améliorer la qualité de l’information mise à disposition et d’orienter chaque demande vers le canal le plus adapté. La migration vers des canaux numériques ou asynchrones doit accroître la commodité et la rapidité, sans compromettre le soutien humain dans les moments où celui-ci apporte de la valeur.
Sur le plan commercial, cette amélioration passe par une meilleure compréhension des besoins de chaque segment et par l’utilisation des données pour personnaliser les produits, les offres et les interactions. Une stratégie omnicanale doit garantir une expérience cohérente entre les guichets, les centres d’appels, les applications et les canaux numériques. Dans ce contexte, la transformation du réseau d’agences doit redéfinir le rôle des guichets, en libérant les équipes des tâches administratives, en augmentant la productivité des agences bancaires et en renforçant leur capacité à fournir des conseils et à développer la relation commerciale.
Dans le même temps, la force de vente doit disposer des compétences, des données et des outils nécessaires pour identifier les opportunités pertinentes de vente croisée et de vente additionnelle. L’objectif n’est pas seulement d’augmenter la conversion, mais de construire des relations mieux adaptées au profil et au moment de chaque client, en améliorant simultanément la croissance et la satisfaction.
Excellence organisationnelle
L’excellence opérationnelle dans la banque commence par la création de flux dans les processus et par l’utilisation efficace des ressources. Cela implique de standardiser les façons de travailler, d’éliminer les tâches sans valeur ajoutée, de réduire les transferts et les temps d’attente, de garantir que le travail est réalisé correctement du premier coup et d’établir une responsabilité claire tout au long du processus. L’efficacité des ressources doit être analysée en parallèle, en équilibrant la capacité avec la demande et en libérant les équipes des tâches administratives ou répétitives.
Cette transformation exige également un modèle de gestion reliant les objectifs stratégiques au travail quotidien. Les équipes ont besoin d’indicateurs clairs, de routines de suivi, de mécanismes de réaction face aux écarts et de processus structurés de résolution de problèmes. Les dirigeants doivent consacrer moins de temps à résoudre des urgences et davantage de temps à développer les personnes, à améliorer la performance et à lever les obstacles.
L’agilité organisationnelle complète cette vision. Des structures moins hiérarchiques, des équipes pluridisciplinaires et une plus grande autonomie permettent de réduire le temps de décision et d’accélérer la mise en œuvre de nouvelles solutions. L’autonomie doit toutefois s’accompagner de priorités claires, de responsabilités définies et d’indicateurs garantissant l’alignement avec les objectifs de l’organisation.
Innovation et développement durable
La transformation numérique doit être considérée comme un catalyseur d’amélioration. L’automatisation des tâches répétitives, la gestion numérique des flux de travail et des files d’attente, l’intégration des données et l’analyse avancée peuvent accroître la productivité, réduire les temps d’attente et favoriser une prise de décision plus rapide.
Dans ce domaine, les données jouent également un rôle central dans la création de nouveaux produits, l’anticipation des tendances, l’évaluation des risques et la personnalisation de l’expérience client. Pour générer de la valeur, il est nécessaire de garantir la qualité et l’intégration de l’information, de définir des cas d’usage prioritaires et de développer les compétences des équipes pour travailler avec de nouvelles technologies et de nouveaux modèles analytiques.
De son côté, le développement durable doit englober le fonctionnement interne, le portefeuille de produits et la chaîne de valeur. Cela implique notamment de réduire l’impact environnemental et social de l’organisation elle-même, de garantir la conformité aux exigences ESG, de développer des solutions financières durables et d’accompagner les clients, les partenaires et les fournisseurs dans l’adoption des bonnes pratiques. Ainsi, le développement durable cesse d’être une simple obligation réglementaire et contribue désormais à la différenciation, à la gestion des risques et à la création de valeur à long terme.
Comment transformer la vision d’amélioration en résultats opérationnels
Une vision intégrée n’a d’impact que lorsqu’elle est traduite en un plan de mise en œuvre clair et exécutée avec les équipes. La transformation doit commencer par les processus et les domaines ayant la plus forte influence sur les objectifs stratégiques, en concentrant les ressources là où le potentiel d’amélioration du service, de la productivité, de la qualité et des coûts est le plus élevé.
Plus que de lancer des initiatives isolées, la gestion lean dans la banque exige une approche structurée qui relie le diagnostic à la mise en œuvre, implique les personnes qui exécutent le travail et suit les bénéfices dans la durée.
Cherchez-vous à atteindre l’excellence dans le domaine des services financiers ?
Diagnostiquer la situation actuelle et concevoir la vision future
La première étape consiste à construire une vision de haut niveau des principaux processus de l’organisation, en clarifiant leur périmètre, les services concernés et leur impact sur les principaux indicateurs. Cette vision permet d’évaluer les processus de manière intégrée et de sélectionner ceux qui doivent être analysés en priorité.
Les processus prioritaires sont analysés de bout en bout, en combinant une cartographie détaillée des flux avec des données opérationnelles et l’observation directe du travail. Cette approche permet d’identifier objectivement les principaux points d’inefficacité, notamment les temps d’attente, les transferts entre services, les retouches, les activités sans valeur ajoutée et les contraintes technologiques, organisationnelles ou de capacité.
Sur la base de ce diagnostic, l’organisation peut définir une vision d’avenir pour des processus plus simples, plus agiles, plus fiables et axés sur le client. Cette vision doit se traduire par un modèle opérationnel clair, étayé par la quantification des bénéfices attendus et par une feuille de route de mise en œuvre précisant les priorités, les responsables et les délais.
Ainsi, des opportunités initialement dispersées sont converties en un plan de transformation structuré, réalisable et directement lié aux résultats stratégiques et opérationnels visés.
Mettre en œuvre les améliorations et pérenniser les résultats
La mise en œuvre de la vision future doit se faire en étroite collaboration avec les équipes, à travers des chantiers d’amélioration visant à transformer les opportunités identifiées en solutions concrètes. Avec la participation d’équipes pluridisciplinaires, ces sessions permettent de détailler le nouveau processus, de tester des approches, de définir des standards, de clarifier les responsabilités et de structurer le plan de mise en œuvre. L’implication des personnes qui connaissent et exécutent les processus renforce la qualité et l’applicabilité des solutions, réduit la résistance au changement et développe en interne les compétences nécessaires pour en assurer la continuité.
À mesure que les améliorations sont mises en œuvre, les indicateurs de performance doivent être suivis régulièrement. Chaque fois que des écarts apparaissent, ceux-ci doivent déclencher une analyse structurée des causes et la définition des contre-mesures nécessaires.
Pour pérenniser ces résultats, les nouvelles méthodes de travail doivent être intégrées dans la gestion quotidienne. Cela implique de consolider les standards, de clarifier les mécanismes de prise de décision et de remontée des problèmes, de mettre en place des routines de suivi et de former les dirigeants afin qu’ils puissent soutenir les équipes et favoriser l’amélioration continue dans le secteur bancaire.
Ainsi, la transformation cesse de dépendre d’un projet temporaire et s’intègre au modèle de gestion de l’organisation, permettant de pérenniser les gains obtenus et d’améliorer continuellement la performance.
L’efficacité durable comme avantage concurrentiel
Dans la banque, l’efficacité durable ne résulte pas de coupes ponctuelles ni d’initiatives isolées d’automatisation. Elle se construit à travers l’amélioration continue des processus, l’utilisation intelligente de la technologie, le développement des équipes et une gestion orientée vers le client et les résultats.
Lorsque cette transformation est menée à bien, les avantages vont bien au-delà de la réduction du ratio coûts/revenus. Les processus gagnent en rapidité et en fiabilité, les capacités sont utilisées plus efficacement, les erreurs et les retouches diminuent, et les équipes peuvent consacrer davantage de temps à des activités à plus forte valeur ajoutée. Parallèlement, l’expérience client s’améliore et la capacité de l’organisation à répondre aux nouvelles exigences réglementaires, technologiques et du marché s’accroît.
Les banques qui intègrent ces dimensions développent des opérations plus résilientes, plus agiles et mieux préparées à croître. L’efficacité cesse ainsi d’être une simple mesure de maîtrise des coûts et devient un véritable avantage concurrentiel, capable de soutenir la rentabilité bancaire, de renforcer la confiance des clients et de soutenir la création de valeur à long terme.
La réduction du ratio coûts/revenus ne se consolide que lorsque les gains opérationnels en viennent à faire partie de la gestion quotidienne. C’est le travail que Kaizen Institute mène avec les banques : transformer les processus, développer les compétences des équipes et intégrer l’amélioration continue dans le modèle de gestion, à travers nos services de conseil pour le secteur financier.
Avez-vous encore des questions sur l’efficacité opérationnelle dans la banque ?
Comment une banque peut-elle améliorer durablement son efficacité opérationnelle ?
Une amélioration durable nécessite une approche intégrée qui combine la simplification des processus, une meilleure utilisation des ressources, le développement des compétences des équipes et une mise en œuvre critique de la technologie. L’objectif doit être d’éliminer les causes structurelles de l’inefficacité, et non pas simplement de réduire les coûts à court terme.
Comment l’optimisation du réseau d’agences peut-elle améliorer l’efficacité opérationnelle ?
L’optimisation du réseau d’agences ne se limite pas à la fermeture d’agences. Elle implique d’analyser la demande, la localisation, le profil des clients, la productivité et le rôle de chaque agence, en ajustant les formats, les horaires, la capacité et les activités. L’objectif est de renforcer le conseil et la relation commerciale, de réduire les tâches administratives et de garantir une utilisation plus efficiente des ressources.
Quel rôle joue l’automatisation dans l’efficacité des banques ?
L’automatisation robotisée des processus dans la banque peut réduire les tâches répétitives, les erreurs et les temps de traitement. L’automatisation intelligente dans la banque amplifie ce potentiel en combinant l’automatisation, l’intelligence artificielle et l’analyse de données. Ces solutions doivent toutefois être mises en œuvre après que les processus ont été simplifiés et repensés.
Comment améliorer l’intégration et l’automatisation du KYC ?
Le concept de KYC, acronyme de « Know Your Customer », (Connaître son client) désigne les processus d’identification, de vérification et de connaissance du client requis pour prévenir la fraude, le blanchiment d’argent et d’autres risques financiers.
L’amélioration de l’intégration des clients dans le secteur bancaire passe par la réduction des demandes d’informations redondantes, l’intégration des données et des systèmes, l’automatisation des validations et la gestion structurée des exceptions. L’automatisation du KYC peut accélérer les vérifications, renforcer la cohérence des contrôles et améliorer l’expérience client, sans compromettre les exigences de conformité.
La modernisation du système bancaire central est-elle indispensable pour améliorer l’efficacité ?
Le système bancaire central (core banking) désigne l’ensemble des systèmes centraux qui prennent en charge les principales opérations d’une banque, telles que la gestion des comptes, des dépôts, des paiements, des crédits et des données clients.
Sa modernisation peut faciliter l’intégration des données, l’automatisation des processus et le lancement de nouveaux services, mais elle ne doit pas être considérée comme une solution isolée. Il est possible de réaliser des gains significatifs grâce à l’amélioration des processus, à l’optimisation du réseau d’agences et à l’intégration progressive des systèmes existants.
Services Financiers
Découvrez comment transformer ce secteur