Article
Droits de douane sur l’acier et d’autres métaux aux États-Unis : impact sur les entreprises et la chaîne d’approvisionnement


Les droits de douane américains sur l’acier et d’autres métaux ont retrouvé leur importance dans la stratégie des entreprises, dans un contexte marqué par le renforcement des mesures commerciales adoptées par l’administration Trump. Plus qu’une question de conformité douanière, les droits de douane actuels sur l’acier influencent les coûts d’acquisition, les marges, les décisions de sourcing et l’organisation des chaînes d’approvisionnement
Ces mesures reposent principalement sur la Section 232 de la loi sur l’expansion du commerce de 1962, qui permet d’enquêter sur la question de savoir si certaines importations constituent une menace pour la sécurité nationale des États-Unis. C’est dans le cadre d’une enquête menée au titre de la Section 232 que, en 2018, des droits de douane supplémentaires ont été imposés sur les importations d’acier et d’aluminium. Depuis lors, ce régime a été successivement modifié, avec des hausses de taux, une extension des produits concernés et de nouvelles règles applicables à l’acier, à l’aluminium et à leurs produits dérivés respectifs. En 2025, le même instrument a été utilisé pour couvrir également les produits semi-finis en cuivre et les produits dérivés qui utilisent intensivement ce métal, désormais intégrés dans le même régime.
Pour les entreprises, l’impact va bien au-delà du paiement d’un droit au titre de la Section 232 à la frontière. L’incertitude accrue de la politique commerciale peut entraîner des modifications des prix, des changements dans les flux d’importation, des risques d’approvisionnement et des besoins supplémentaires en stocks et en fonds de roulement. La réponse nécessite donc une approche structurée alliant conformité, visibilité sur les coûts, gestion des risques liés aux fournisseurs et optimisation de la chaîne d’approvisionnement.
Dans cet article, nous analysons comment fonctionnent les droits de douane, quels sont les principaux droits sur l’acier actuellement en vigueur aux États-Unis et comment les entreprises peuvent évaluer leur exposition, réduire l’impact financier et renforcer la résilience de la chaîne d’approvisionnement.
Que sont les droits de douane et comment fonctionnent-ils ?
Les droits de douane sont des taxes appliquées aux importations de biens. Ils sont utilisés par les gouvernements pour accroître les recettes publiques, protéger des secteurs jugés stratégiques, répondre à des pratiques commerciales considérées comme déloyales ou influencer les flux du commerce international.
En pratique, un droit de douane augmente le coût d’entrée d’un produit sur un marché donné. Cette hausse peut modifier la compétitivité des fournisseurs, la localisation des achats, les prix pratiqués et les décisions de production. Pour cette raison, les droits de douane ne concernent pas uniquement le domaine douanier. Ils peuvent avoir un impact sur l’ensemble de la chaîne d’approvisionnement, depuis le sourcing et la planification des stocks jusqu’à la fixation des prix et à la gestion de la rentabilité.
Définition du droit de douane
Un droit de douane est un prélèvement appliqué aux marchandises importées. Son application dépend généralement de la classification tarifaire du produit, de sa valeur en douane, de l’origine déclarée et des règles commerciales en vigueur au moment de l’importation.
L’une des formes les plus courantes est le droit ad valorem, calculé en pourcentage de la valeur en douane des marchandises. Par exemple, si un produit d’une valeur en douane de 100 000 dollars est soumis à un droit de 25 %, le montant du droit de douane sera de 25 000 dollars.
Il peut également exister des droits spécifiques, calculés par unité, poids ou volume, ou des régimes combinés qui associent un pourcentage de la valeur à un montant fixe.
Pour déterminer correctement le droit applicable, les entreprises doivent assurer une classification tarifaire rigoureuse, confirmer les règles d’origine et maintenir les données nécessaires à la conformité des importations. Des erreurs dans la classification HTSUS (Harmonized Tariff Schedule of the United States), dans le pays d’origine ou dans la déclaration de valeur peuvent entraîner des paiements incorrects, des retards, des pénalités et des risques de conformité supplémentaires.
Qui paie les droits de douane ?
Les droits de douane sont généralement acquittés par l’importateur enregistré lors de l’entrée de la marchandise dans le pays de destination. Dans le cas des États-Unis, c’est l’importateur, et non directement l’exportateur étranger, qui assume devant les autorités douanières la responsabilité du paiement des droits applicables.
Toutefois, la question de savoir qui supporte le coût des droits de douane dépend de la capacité de chaque intervenant à l’absorber ou à le répercuter. L’importateur peut accepter une réduction de sa marge, négocier des prix plus bas avec le fournisseur, augmenter le prix de vente au client ou combiner plusieurs de ces options.
Ainsi, même si le paiement est effectué à la frontière par l’importateur, l’impact économique peut se répercuter sur l’ensemble de la chaîne de valeur. Les fournisseurs, les fabricants, les distributeurs, les clients professionnels et les consommateurs finaux peuvent finir par supporter une partie du coût. La réponse à la question « les droits de douane font-ils augmenter les prix ? » n’est donc pas automatique, mais dans la plupart des cas, des pressions s’exercent pour qu’au moins une partie du surcoût se répercute sur les prix.
Transformez l’incertitude tarifaire en réponse structurée
Quels sont les droits de douane actuellement appliqués par Trump sur l’acier et d’autres métaux ?
Les droits de douane américains actuels sur l’acier résultent de plusieurs mesures adoptées au titre de la Section 232 et successivement modifiées depuis 2018. Bien qu’ils soient fréquemment associés à la guerre commerciale entre les États-Unis et la Chine, ces droits ne s’appliquent pas uniquement aux produits chinois. Ce sont des mesures sectorielles justifiées par des raisons de sécurité nationale et peuvent couvrir des importations en provenance de différents pays.
Ce régime est devenu nettement plus exigeant et plus complexe en 2025 et 2026. Outre la hausse des taux, plusieurs exemptions et contingents tarifaires ont été supprimés, de nouvelles catégories de produits dérivés ont été ajoutées et différents taux ont été créés selon le type de produit et sa composition. En sens inverse, la réorganisation d’avril 2026 a retiré du champ d’application des droits des centaines de produits dérivés et a établi que, en dehors des chapitres tarifaires spécifiquement dédiés aux métaux concernés, le droit ne s’applique pas lorsque le poids agrégé de ces métaux représente moins de 15 % du poids total de l’article. C’est pourquoi il n’existe pas de taux unique applicable à toutes les importations d’acier.
Droits de la Section 232 sur l’acier
La Section 232 de la loi sur l’expansion du commerce de 1962 autorise le Département du Commerce des États-Unis à enquêter sur le point de savoir si la quantité ou les circonstances dans lesquelles certains produits sont importés risquent de compromettre la sécurité nationale.
L’administration Trump a introduit, en mars 2018, des droits supplémentaires sur l’acier et l’aluminium. Cette mesure visait à réduire la dépendance extérieure et à protéger les capacités productives américaines dans des secteurs jugés essentiels pour la défense, les infrastructures et l’industrie.
Le droit de la Section 232 s’ajoute aux droits de douane normalement applicables au produit. Selon les cas, il peut également coexister avec d’autres droits, tels que les mesures antidumping ou compensatoires. Il ne doit pas être confondu avec les droits de la Section 301, qui visent principalement les pratiques commerciales considérées comme déloyales et sont particulièrement associés aux relations commerciales entre les États-Unis et la Chine.
En février 2025, les États-Unis ont mis fin aux accords alternatifs qui permettaient à certains pays de bénéficier d’exemptions, de quotas ou de contingents tarifaires, selon l’accord applicable. Les exclusions précédemment approuvées n’ont été maintenues que jusqu’à l’expiration de leur validité ou jusqu’à l’épuisement du volume autorisé. Depuis lors, le Département du Commerce a cessé d’accepter de nouvelles demandes d’exclusion individuelles et a privilégié un processus destiné à ajouter de nouveaux produits dérivés au champ d’application des droits. Ce processus d’ajout de produits a, quant à lui, pris fin en avril 2026, l’ajout de nouveaux produits dépendant désormais d’une décision discrétionnaire de l’administration.
Taux et produits concernés
Le régime actuellement applicable n’établit pas de taux unique pour tous les produits contenant de l’acier. Les taux dépendent de la classification HTSUS attribuée à la marchandise et de la liste ou de l’annexe dans laquelle le produit est inclus.
En termes généraux, et toujours en fonction de la classification HTSUS et des annexes applicables, les modifications introduites en avril 2026 ont établi trois niveaux principaux :
- Un droit ad valorem de 50 % sur la valeur totale de certains produits métalliques inclus dans l’annexe correspondante ;
- Un droit de 25 % sur certains produits dérivés principalement constitués de ces métaux ;
- Un traitement tarifaire temporairement réduit, applicable jusqu’au 31 décembre 2027, qui limite généralement la charge tarifaire totale à 15 % pour certains équipements industriels à forte consommation de métal et pour les équipements des réseaux électriques.
En juin 2026, ce traitement tarifaire réduit a été étendu à certains équipements agricoles et à certains systèmes et composants de climatisation destinés principalement au marché résidentiel. Pour les équipements industriels mobiles, le taux réduit s’applique uniquement aux importations en provenance de pays ayant un accord commercial avec les États-Unis, le taux de 25 % restant applicable dans les autres cas. Le seuil de teneur en métal requis pour que certains produits dérivés concernés bénéficient du taux réduit de 10 %, applicable lorsque l’acier a été coulé et laminé ou l’aluminium fondu et moulé aux États-Unis, a également été abaissé de 95 % à 85 %.
Les produits concernés vont bien au-delà des matières premières et des produits sidérurgiques traditionnels. En août 2025, par exemple, le Département du Commerce a ajouté 407 catégories de produits dérivés aux droits sur l’aluminium et l’acier. Ainsi, une entreprise peut importer un produit qui n’est pas habituellement décrit comme un produit sidérurgique et être néanmoins soumise à un droit sur la valeur totale ou sur la teneur en métal, selon la classification tarifaire applicable.
Modifications introduites en 2025 et 2026
Au cours des années 2025 et 2026, le régime a été modifié en plusieurs étapes significatives :
- Février 2025 : les droits sur l’acier et l’aluminium ont été renforcés, plusieurs exemptions nationales ont été supprimées et le processus de nouvelles demandes d’exclusion individuelles a été abandonné. Un mécanisme a également été créé pour inclure des catégories supplémentaires de produits dérivés ;
- Juin 2025 : le taux supplémentaire applicable à de nombreux produits en acier et en aluminium est passé de 25 % à 50 %. Le nouveau taux est entré en vigueur le 4 juin 2025. Pour les produits concernés en provenance du Royaume-Uni, un taux spécifique de 25 % a été maintenu, au titre de l’accord économique bilatéral. Depuis avril 2026, les produits britanniques bénéficient de taux réduits de 25 % ou 15 %, selon la catégorie, à condition qu’au moins 95 % du métal ait été coulé et laminé ou fondu et moulé au Royaume-Uni ;
- Août 2025 : 407 catégories de produits dérivés ont été ajoutées. À ce stade, la teneur en acier et en aluminium de ces produits a été soumise au taux de 50 % ;
- Avril 2026 : le régime applicable à l’acier, à l’aluminium et au cuivre a été réorganisé. Des taux différents ont été établis pour les produits métalliques, les produits dérivés et certains équipements industriels. Le droit n’a plus été calculé uniquement sur la valeur de la teneur en métal, mais appliqué à la valeur en douane totale des produits concernés, le taux des produits dérivés passant de 50 % à 25 % et le taux des produits métalliques se maintenant à 50 %, conformément aux listes et conditions définies dans la proclamation ;
- Juin 2026 : certaines catégories d’équipements couvertes par le taux réduit ont été ajustées et le seuil requis pour que certains produits soient considérés comme constitués de métal américain a été abaissé de 95 % à 85 % ;
- Juillet 2026 : un programme d’incitation à l’investissement dans la production américaine d’aluminium primaire a été créé. Les entreprises disposant de plans d’investissement approuvés peuvent bénéficier d’un taux réduit sur certaines quantités d’aluminium primaire importé, associées à la capacité de production prévue pour les nouveaux projets.
Ces modifications montrent que les droits actuels sur l’acier ne constituent pas un régime statique. Le champ des produits, les taux et les conditions peuvent être modifiés par le biais de nouvelles proclamations, d’annexes et de mises à jour de la classification tarifaire.
Facteurs déterminant le droit applicable
Le droit applicable à une importation ne peut pas être déterminé par la seule description commerciale du produit. Il est nécessaire d’analyser plusieurs éléments ensemble :
- Classification HTSUS : le code attribué au produit dans le Harmonized Tariff Schedule of the United States détermine si celui-ci est inclus dans l’une des listes soumises aux droits de la Section 232 ;
- Type de produit : les règles peuvent différer selon qu’il s’agit d’articles en acier, de produits dérivés, de machines, de composants ou d’équipements intégrés dans les catégories bénéficiant d’un traitement temporaire ;
- Valeur en douane : dans certains cas, le droit est calculé sur la valeur totale de la marchandise. Dans d’autres régimes ou classifications, la valeur associée à la teneur en métal concernée peut être déterminante ;
- Teneur et origine du métal : des données sur la quantité, le poids, la valeur et l’origine du métal incorporé dans le produit peuvent être requises. Pour certains traitements introduits en 2026, il peut également être nécessaire de confirmer si l’acier a été coulé et laminé ou si l’aluminium a été fondu et moulé aux États-Unis ;
- Pays d’origine et accords applicables : les règles relatives au pays d’origine, les éventuels traitements spécifiques et la conformité avec l’USMCA peuvent influencer d’autres aspects du traitement douanier. Toutefois, l’origine préférentielle au titre d’un accord commercial n’élimine pas automatiquement l’application d’un droit de la Section 232 ;
- Date d’entrée : le taux applicable est normalement celui en vigueur lorsque la marchandise entre en consommation ou est retirée d’un entrepôt à des fins de consommation.
Une classification tarifaire erronée, une déclaration incomplète de la teneur en métal ou l’application inappropriée d’une exception peuvent entraîner des paiements supplémentaires, des pénalités et des risques liés à la conformité douanière. C’est pourquoi les entreprises doivent disposer d’informations techniques fiables sur leurs produits et valider la classification et le traitement applicables avant l’importation.
Comment les droits sur l’acier et l’aluminium affectent-ils les entreprises ?
Les droits sur l’acier et l’aluminium peuvent affecter l’ensemble de la chaîne de valeur, même lorsqu’une entreprise n’importe pas directement ces métaux. L’impact peut se manifester à travers des composants, des équipements, des emballages, des machines ou des produits dérivés achetés à des fournisseurs qui intègrent le coût supplémentaire dans leurs prix.
L’ampleur de l’effet dépend de l’exposition de chaque entreprise aux importations concernées, de la disponibilité de fournisseurs alternatifs, de la part du métal dans le coût du produit et de la capacité à répercuter les hausses sur les clients. Dans les secteurs caractérisés par de faibles marges, des cycles de contrats longs ou une forte dépendance vis-à-vis des matières premières importées, une modification tarifaire peut avoir des conséquences significatives sur la rentabilité et la planification opérationnelle.
Hausse des coûts et pression sur les marges
L’impact le plus immédiat des droits de douane est la hausse du coût total d’importation. Outre le prix d’achat, les entreprises doivent tenir compte des droits de douane, du transport, des assurances, des frais de dédouanement, des coûts administratifs et du financement des stocks.
Lorsqu’un produit est soumis à un droit de douane élevé, le fournisseur qui proposait le prix unitaire le plus bas peut ne plus être l’option la plus compétitive. C’est pourquoi les décisions d’approvisionnement doivent se fonder sur le coût total de possession et non pas uniquement sur le prix d’achat.
La hausse des coûts peut également survenir indirectement. Un fabricant qui achète de l’acier à un distributeur national peut ne pas payer le droit à la frontière, mais peut en subir le coût à travers des prix plus élevés. Il en va de même lorsque les fournisseurs de composants, de machines ou de produits dérivés répercutent sur leurs clients l’impact des droits de douane.
Lorsque l’entreprise ne parvient pas à répercuter intégralement la hausse sur les prix de vente, la différence est absorbée par la marge. Cette pression peut être particulièrement importante dans les contrats à prix fixe, les marchés fortement concurrentiels ou les secteurs où les clients disposent d’alternatives de substitution.
Impact sur les prix et la demande
Les droits de douane font augmenter les prix lorsqu’une partie du coût supplémentaire est répercutée sur les clients. L’ampleur de cette hausse dépend du pouvoir de négociation des intervenants, de l’élasticité de la demande, de l’intensité de la concurrence et de la disponibilité de produits de substitution.
Une entreprise disposant d’une position forte sur le marché peut parvenir à répercuter une part significative du coût. En revanche, un fournisseur opérant dans un marché très concurrentiel peut être contraint d’absorber la hausse pour éviter de perdre des clients.
Des prix plus élevés peuvent réduire la demande, différer des décisions d’investissement ou encourager la substitution de produits et de matériaux. Un client peut opter pour une spécification à plus faible teneur en métal, rechercher un fournisseur local ou remplacer un équipement par un autre moins exposé aux droits de douane.
L’incertitude influence également le comportement des clients. Face à la possibilité de nouveaux changements dans la politique commerciale, certaines entreprises anticipent leurs achats, tandis que d’autres reportent leurs commandes jusqu’à ce que la situation soit plus claire. Ces variations compliquent la prévision de la demande et peuvent entraîner des fluctuations significatives dans la charge de travail.
Risque d’approvisionnement et dépendance aux fournisseurs
Les droits de douane peuvent rapidement modifier la compétitivité relative des fournisseurs et des pays d’origine. Une source d’approvisionnement qui était économiquement attractive peut devenir nettement plus coûteuse, contraignant l’entreprise à rechercher des alternatives dans un délai limité pour procéder à la qualification technique, commerciale et opérationnelle.
Le remplacement d’un fournisseur n’est pas toujours immédiat. Il peut nécessiter des tests de qualité, la validation de matériaux, l’approbation du client, des modifications d’ingénierie, des audits ou des investissements dans de nouveaux outillages et équipements. Dans les secteurs réglementés, ce processus peut être particulièrement long.
Dans le même temps, une augmentation généralisée de la demande auprès de fournisseurs non concernés peut provoquer des tensions de capacité, une hausse des prix et un allongement des délais de livraison. La diversification géographique, en elle-même, n’élimine pas non plus le risque, notamment lorsque plusieurs fournisseurs dépendent des mêmes matières premières, des mêmes routes logistiques ou des mêmes sources de production.
La gestion des risques fournisseurs doit donc inclure une analyse de l’origine des matériaux, de la concentration du volume d’achats, de la capacité disponible et du délai nécessaire pour activer une alternative. Cette visibilité permet d’identifier les dépendances critiques avant qu’une modification tarifaire ne provoque une interruption.
Impact sur les stocks, les délais et le fonds de roulement
L’incertitude liée aux droits de douane peut conduire les entreprises à augmenter leurs stocks pour protéger la continuité de l’approvisionnement ou anticiper l’entrée en vigueur de nouveaux taux. Bien que cette décision puisse réduire le risque d’interruption à court terme, elle augmente également le capital immobilisé, les coûts de stockage et le risque d’obsolescence.
La recherche de nouveaux fournisseurs peut également allonger les délais de livraison. Des sources d’approvisionnement plus éloignées, des processus de conformité douanière supplémentaires et des congestions liées à la modification des flux commerciaux peuvent prolonger le délai entre la commande et la réception.
Des délais plus longs exigent des niveaux de stock de sécurité plus élevés et réduisent la capacité de réponse aux variations de la demande. Lorsque l’entreprise acquitte des droits supplémentaires au moment de l’importation, il existe également un impact direct sur le fonds de roulement, puisque le décaissement intervient avant la vente du produit et le recouvrement de la valeur auprès du client.
D’autre part, une tentative excessive de réduction des stocks pour limiter le capital investi peut accroître le risque de ruptures. Le défi consiste à trouver l’équilibre entre disponibilité, coût et risque, en ayant recours à une segmentation appropriée des matériaux, à la planification de scénarios et à une plus grande agilité de la chaîne d’approvisionnement.
Comment évaluer le risque tarifaire dans la chaîne d’approvisionnement ?
Une réponse efficace aux droits de douane commence par la compréhension de l’exposition et de son impact potentiel. L’objectif est de transformer un risque diffus en une vision structurée par produit, fournisseur, origine, valeur importée et impact financier. Cette base permet de concentrer les ressources sur les points les plus critiques et d’éviter des décisions généralisées qui peuvent augmenter les coûts sans réduire significativement le risque.
Cartographier les produits, les fournisseurs et les pays d’origine
La première étape de la gestion des risques dans la chaîne d’approvisionnement consiste à identifier les produits potentiellement exposés, les fournisseurs concernés et leurs pays d’origine respectifs. La cartographie doit inclure aussi bien les importations réalisées directement par l’entreprise que les matériaux et composants achetés auprès de distributeurs ou de fournisseurs intermédiaires.
Pour chaque produit, il convient de rassembler des informations telles que :
- Code interne et description ;
- Fournisseur et lieu de production ;
- Pays d’origine ;
- Pays où l’acier a été coulé et laminé ou où l’aluminium a été fondu et moulé ;
- Valeur et volume annuels des achats ;
- Délai de livraison ;
- Existence de fournisseurs alternatifs ;
- Importance du produit pour la continuité de l’activité.
L’analyse doit également identifier les fournisseurs qui, bien qu’établis dans un pays non couvert par une mesure donnée, dépendent de matières premières provenant de zones géographiques exposées. Connaître uniquement la localisation du fournisseur direct peut ne pas suffire à évaluer le risque réel.
Confirmer la classification tarifaire et la teneur en métal
La classification tarifaire détermine si le produit est inclus dans les catégories concernées et quel traitement douanier est applicable. Une description commerciale générique n’est pas suffisante, étant donné que des produits similaires peuvent avoir des codes HTSUS distincts et être soumis à des règles différentes.
L’entreprise doit donc valider :
- Le code HTSUS applicable ;
- La description légale correspondante ;
- La valeur en douane ;
- Le pourcentage et la valeur de la teneur en métal ;
- Les règles d’origine ;
- Les données sur le lieu où l’acier a été coulé et laminé ou où l’aluminium a été fondu et moulé ;
- L’éventuelle accumulation avec d’autres droits de douane.
Cette validation nécessite une collaboration entre les services des douanes, des achats, de l’ingénierie et de la gestion des données. Les fournisseurs doivent fournir des informations techniques fiables, notamment des déclarations d’origine, la composition des matériaux et la documentation justifiant la classification. La gestion des risques liés à la conformité doit donc faire partie intégrante de l’évaluation globale de l’exposition tarifaire.
Calculer le coût total d’importation
Après avoir identifié les produits concernés, il est nécessaire de calculer le coût total d’importation. Le droit de douane ne doit pas être analysé isolément, étant donné que le changement de fournisseur ou de pays d’origine peut affecter plusieurs composantes du coût.
Le calcul doit prendre en compte :
- Prix d’achat ;
- Droits de douane ;
- Transport et assurances ;
- Frais de dédouanement ;
- Stockage ;
- Stock de sécurité ;
- Coût financier du stock ;
- Contrôle qualité ;
- Risque de retard ou d’interruption ;
- Coûts de transition vers un nouveau fournisseur.
Par exemple, une source d’approvisionnement locale peut présenter un prix unitaire plus élevé, mais devenir plus compétitive lorsque sont inclus les droits, les coûts logistiques, le fonds de roulement et le risque d’approvisionnement. Le calcul du coût total d’importation doit être réalisé pour différents scénarios de taux, de volume, de prix, de délai de livraison et de demande. De cette façon, l’entreprise peut évaluer non seulement la situation actuelle, mais aussi sa sensibilité aux futures modifications de la politique commerciale.
Prioriser les produits et les fournisseurs les plus exposés
Tous les produits n’exigent pas le même niveau d’attention. La priorisation doit combiner l’ampleur de l’impact financier avec la criticité opérationnelle et la difficulté de remplacement.
Les critères peuvent inclure :
- Montant annuel des droits de douane ;
- Poids des droits sur la marge ;
- Concentration des achats auprès d’un seul fournisseur ou pays ;
- Délai nécessaire pour qualifier une alternative ;
- Impact d’une rupture sur la production ou sur le client ;
- Volatilité du prix et du délai de livraison ;
- Disponibilité du stock ;
- Risque de non-conformité.
Sur la base de ces critères, les produits et les fournisseurs peuvent être classés par niveau de risque. Les situations à fort impact et aux alternatives limitées doivent être traitées en priorité, tandis que les éléments de moindre criticité peuvent être suivis par des mesures de surveillance plus simples.
Comment réduire l’impact des droits de douane ?
Après avoir quantifié et priorisé l’exposition, l’entreprise doit évaluer différentes options de réponse. L’objectif est de trouver la meilleure combinaison entre coût, disponibilité, qualité, risque et capacité de réponse.
Les mesures doivent être analysées au cas par cas. Une décision qui réduit le droit peut accroître les coûts logistiques, allonger les délais ou introduire de nouveaux risques de qualité. La mitigation doit donc reposer sur une perspective intégrée de la chaîne d’approvisionnement.
Revoir les décisions d’approvisionnement sur la base du coût total
L’approvisionnement stratégique doit prendre en compte le coût total de possession et pas seulement le prix proposé par le fournisseur. Cette analyse permet de comparer différentes options présentant des structures de coûts et de risques différentes.
Pour chaque option d’approvisionnement, les éléments suivants doivent être évalués :
- Prix unitaire ;
- Droits et autres charges ;
- Transport ;
- Délai de livraison ;
- Exigences en matière de stock ;
- Qualité et fiabilité ;
- Capacité disponible ;
- Flexibilité de volume ;
- Coûts de qualification et de changement ;
- Exposition à de nouvelles modifications tarifaires.
La révision peut démontrer que le fournisseur apparemment le plus cher présente le coût total le plus bas. Elle peut également révéler des opportunités de renégociation des prix, de modification des conditions commerciales, de consolidation des volumes ou de rapprochement de l’approvisionnement des marchés de consommation.
La relocalisation de la production ou des achats peut être pertinente dans certains cas, mais ne doit pas être traitée comme une réponse automatique. La décision doit prendre en compte la capacité industrielle disponible, les coûts d’investissement, les compétences nécessaires et la viabilité économique à moyen et long terme.
Diversifier les fournisseurs et les zones géographiques
La diversification réduit la dépendance à une seule source et renforce la capacité de réponse aux modifications tarifaires, aux restrictions commerciales ou aux interruptions logistiques. Toutefois, diversifier ne signifie pas simplement augmenter le nombre de fournisseurs.
Une stratégie efficace doit rechercher des sources aux profils de risque véritablement distincts. Deux fournisseurs situés dans des pays différents peuvent dépendre de la même origine d’acier, de la même infrastructure portuaire ou du même sous-traitant.
L’entreprise peut adopter différentes approches :
- Créer une deuxième source qualifiée ;
- Répartir les volumes entre des fournisseurs de régions distinctes ;
- Combiner l’approvisionnement mondial et régional ;
- Réserver une capacité supplémentaire auprès de fournisseurs critiques ;
- Développer des alternatives locales pour les produits stratégiques ;
- Établir des contrats offrant une plus grande flexibilité de volume.
La gestion des risques fournisseurs doit inclure une évaluation régulière de la capacité, de la stabilité financière, de l’origine des matériaux, de l’exposition tarifaire et des plans de continuité de chaque partenaire.
Évaluer les matériaux et les spécifications alternatives
L’ingénierie produit peut créer des opportunités pour réduire la teneur en métal, substituer des matériaux ou simplifier les spécifications sans compromettre la fonction, la sécurité ou la qualité.
Les options peuvent inclure :
- Utilisation de matériaux alternatifs ;
- Réduction du poids ou de l’épaisseur ;
- Reconception de pièces ;
- Révision des tolérances ou des exigences excessives ;
- Utilisation de contenu recyclé ou d’une origine différente.
Ces modifications doivent résulter d’une analyse technique et économique structurée. Elles ne doivent pas être réalisées dans le seul but d’obtenir une classification tarifaire plus favorable, sans correspondance avec la nature réelle du produit. L’ingénierie tarifaire doit respecter intégralement les règles douanières et se fonder sur des modifications légitimes de conception, de composition ou de procédé.
La collaboration avec les fournisseurs dès les phases initiales peut accélérer l’identification d’alternatives et réduire le temps nécessaire aux tests, aux validations et à l’industrialisation.
Améliorer la planification des stocks et des scénarios
L’augmentation indéfinie des stocks peut protéger l’activité à court terme, mais elle pèse sur le fonds de roulement et accroît le risque d’obsolescence. La solution doit reposer sur une segmentation des matériaux en fonction de leur criticité, de leur délai de réapprovisionnement, de la variabilité de la demande et de l’existence d’alternatives.
Pour chaque segment, des politiques différentes peuvent être définies en matière de :
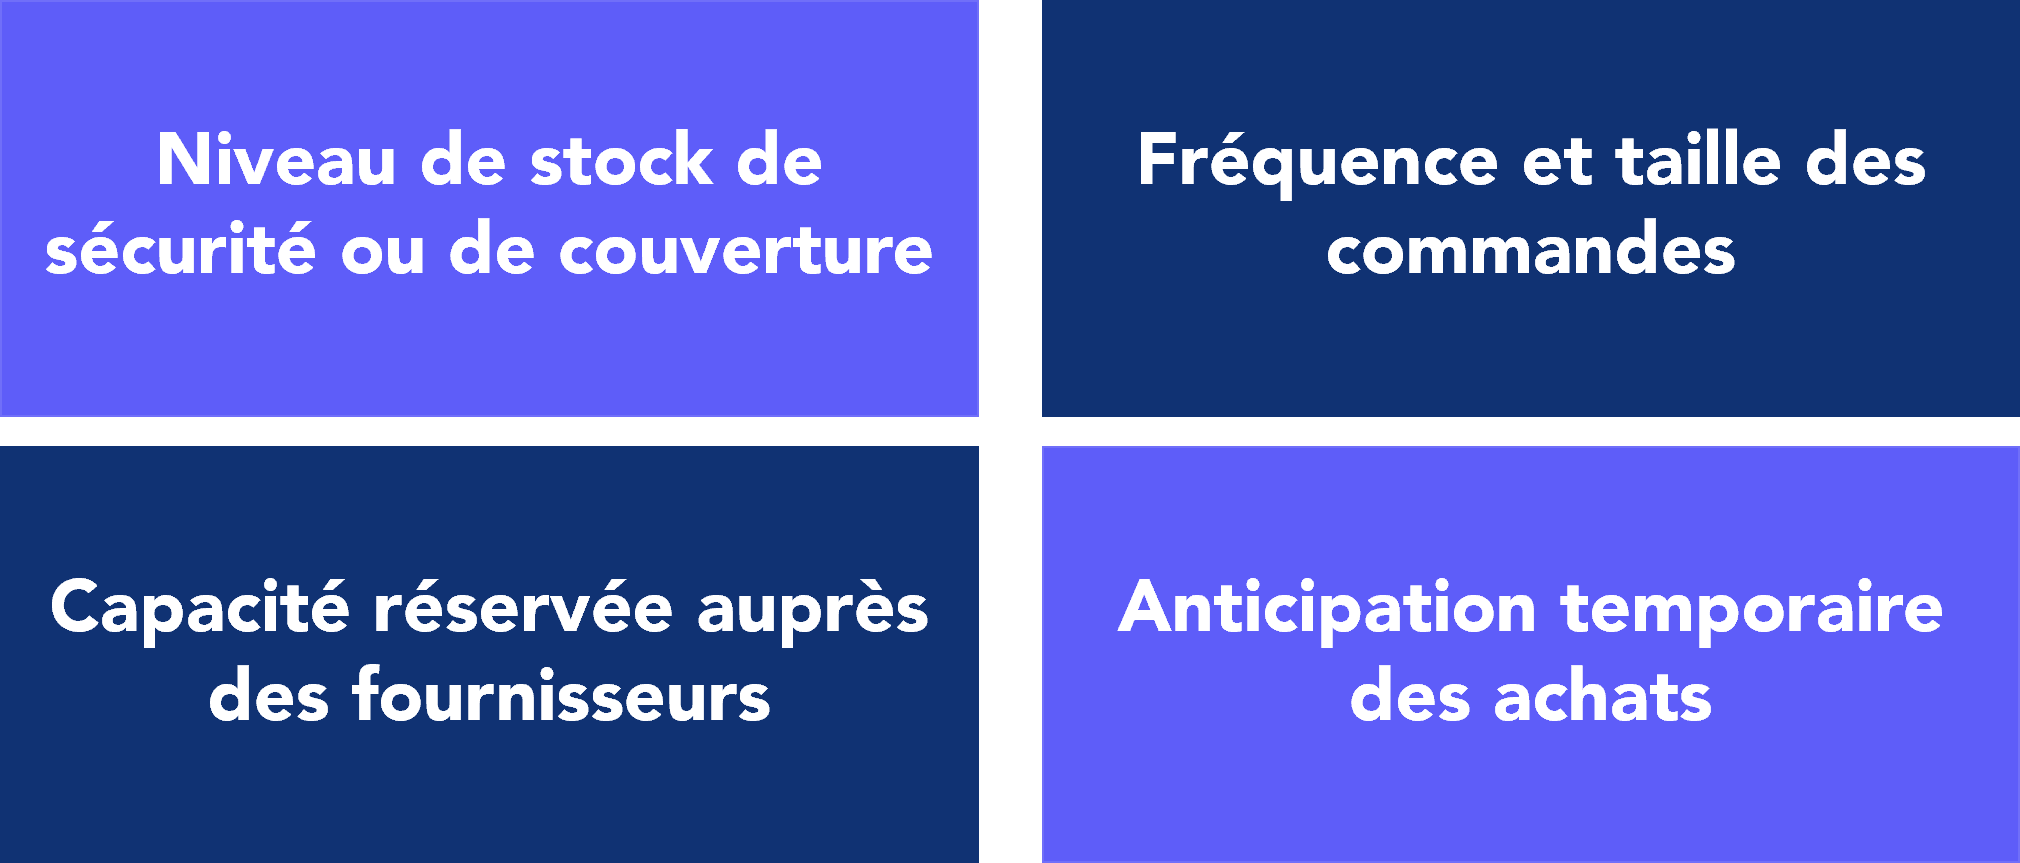
Figure 1 – Différentes politiques par segment
La planification de scénarios permet de tester l’impact de différents taux, retards, modifications d’origine, fluctuations de la demande et changements de fournisseur. Ces scénarios doivent inclure des niveaux de réponse prédéfinis, afin d’éviter que chaque modification tarifaire ne déclenche des décisions improvisées.
La combinaison entre visibilité, segmentation et planification renforce l’agilité de la chaîne d’approvisionnement et permet de mieux équilibrer le coût et le risque d’interruption.
Comment renforcer la résilience de la chaîne d’approvisionnement ?
Réduire l’impact immédiat des droits de douane est important, mais insuffisant. L’entreprise doit développer la capacité à anticiper les modifications, à adapter son réseau d’approvisionnement et à mettre en œuvre des réponses de manière rapide et coordonnée.
La résilience de la chaîne d’approvisionnement dépend de processus de décision clairs, d’informations fiables et de la collaboration entre différents services. Elle doit également être intégrée dans la planification de la continuité des activités et dans la stratégie opérationnelle de l’organisation.
Intégrer les achats, les opérations, les finances et l’ingénierie
Les droits de douane ne constituent pas uniquement un sujet pour l’équipe des achats ou de la conformité douanière. Ils affectent simultanément le coût, la conception du produit, la capacité productive, les stocks, les prix et la relation avec les clients.
Une réponse efficace exige la participation des équipes suivantes :
- Achats, pour la gestion des fournisseurs et la négociation ;
- Opérations, pour l’évaluation de l’impact sur la production ;
- Finance, pour la quantification des coûts, des marges et du fonds de roulement ;
- Ingénierie, pour l’analyse des matériaux et des spécifications ;
- Logistique et commerce international, pour la classification et la conformité ;
- Ventes, pour la gestion des prix, des contrats et la communication avec les clients.
La mise en place d’équipes plurifonctionnelles permet d’évaluer les implications de chaque décision avant la mise en œuvre. Par exemple, le remplacement d’un fournisseur peut sembler financièrement attractif, mais nécessiter des modifications techniques ou une période de qualification incompatible avec l’urgence de la situation.
Développer des plans de contingence pour les risques critiques
Les produits et les fournisseurs classés comme critiques doivent disposer de plans de contingence spécifiques. Ces plans doivent définir les actions à exécuter, les responsables, les délais et les critères qui justifient leur activation.
Les mesures peuvent inclure :
- Activation d’un fournisseur alternatif ;
- Augmentation temporaire du stock de sécurité ;
- Utilisation d’une route logistique différente ;
- Renégociation des conditions commerciales ;
- Substitution temporaire de matériaux ;
- Transfert de production ;
- Priorisation des clients ou des produits ;
- Révision des engagements de livraison.
Les plans doivent être réalistes et avoir fait leurs preuves. Le fait qu’un fournisseur figure dans une base de données ne signifie pas pour autant qu’il soit en mesure de fournir le volume nécessaire, de respecter les spécifications ou de commencer rapidement les livraisons.
La résilience opérationnelle résulte de l’existence d’alternatives viables, préalablement évaluées et prêtes à être activées.
Mettre en place des mécanismes de suivi et de gouvernance
L’incertitude de la politique commerciale exige un suivi régulier des modifications législatives, des taux, des codes concernés et des mesures de rétorsion adoptées par d’autres pays.
La gouvernance doit définir :
- Les sources officielles à suivre ;
- La fréquence des révisions ;
- Les responsables de l’interprétation des modifications ;
- Les produits et fournisseurs concernés ;
- Le processus de mise à jour des systèmes ;
- Les critères de remontée d’une décision ;
- Les indicateurs de risque et de performance.
Ces informations doivent être révisées régulièrement par une équipe plurifonctionnelle ayant l’autorité pour prendre des décisions. Le suivi sans processus de réponse clair génère de l’information, mais pas nécessairement une capacité d’action.
Mettre en œuvre et suivre les mesures d’atténuation
Les mesures sélectionnées doivent être transformées en un plan de mise en œuvre avec des responsables, des délais, des ressources et des bénéfices attendus. Chaque action doit indiquer clairement le risque qu’elle vise à réduire et son impact respectif sur le coût, le service et le fonds de roulement.
Le suivi peut inclure des indicateurs tels que :
- Réduction des droits acquittés ;
- Réduction du coût total ;
- Pourcentage d’achats auprès d’une source alternative ;
- Nombre de produits avec classification validée ;
- Délai d’activation de fournisseurs alternatifs ;
- Réduction de la concentration géographique ;
- Impact sur les stocks et les délais de livraison.
Les résultats doivent être comparés au scénario initial pour confirmer que les mesures réduisent effectivement le risque, et chaque fois que les bénéfices ne se concrétisent pas ou que de nouvelles modifications tarifaires surviennent, le plan doit être révisé.
Cette discipline transforme la gestion des droits de douane d’une réaction ponctuelle en une capacité permanente d’adaptation et d’amélioration de la chaîne d’approvisionnement.
Des droits de douane à la résilience de la chaîne d’approvisionnement
Les droits sur l’acier et l’aluminium affectent bien plus que les coûts douaniers. Ils peuvent peser sur les marges, modifier les décisions d’approvisionnement, augmenter les stocks et créer des risques pour la continuité des opérations.
Pour répondre à ces enjeux, les entreprises doivent évaluer leur exposition, calculer le coût total, diversifier les fournisseurs et préparer des scénarios alternatifs. Avec une approche intégrée et un suivi continu, la gestion du risque tarifaire peut contribuer à une chaîne d’approvisionnement plus résiliente, agile et compétitive.
Chez Kaizen Institute, nous aidons les entreprises à structurer leurs services d’approvisionnement et d’achats afin de faire face à des contextes marqués par une forte incertitude, comme celui des droits de douane actuellement appliqués à l’acier et à d’autres métaux. Notre approche combine l’analyse de l’exposition, le coût total de possession, la diversification des fournisseurs et la planification de scénarios, dans le but de réduire les coûts, d’atténuer les risques et de renforcer la résilience de la chaîne d’approvisionnement.
Découvrez comment transformer vos décisions en matière d’approvisionnement et d’achats
Avez-vous encore des questions sur les droits de douane ?
Les droits sur l’acier aux États-Unis sont-ils toujours en vigueur ?
Oui. Les droits de la Section 232 sur l’acier sont toujours en vigueur et ont été renforcés et ajustés en 2025 et 2026, avec des modifications des taux, des produits concernés et des conditions applicables.
Tous les produits en acier sont-ils soumis au même droit ?
Non. Le taux dépend principalement de la classification tarifaire et de la catégorie dans laquelle le produit est inclus, et peut également varier selon la teneur et l’origine du métal, le pays d’origine et les traitements spécifiques applicables.
Les droits de douane font-ils augmenter les prix ?
Ils peuvent augmenter. L’importateur peut absorber le coût, le négocier avec le fournisseur ou le répercuter, totalement ou partiellement, sur les clients, selon les marges et les conditions de marché.
Comment une entreprise peut-elle réduire son exposition aux droits de douane ?
Elle doit cartographier les produits et fournisseurs exposés, valider la classification tarifaire, calculer le coût total d’importation, diversifier les sources d’approvisionnement et préparer des scénarios et des plans de contingence.
Approvisionnement
Découvrez comment améliorer ce secteur d’activité
Opérations de production
Découvrez comment améliorer ce secteur d’activité