
Artikel
Wie die Effizienz verbessert werden kann: Eine integrierte Vision zur Transformation von Unternehmen im Bankwesen


In einem Umfeld, das von Margendruck, immer höheren Kundenerwartungen und steigenden regulatorischen Anforderungen geprägt ist, hat sich die Betriebseffizienz zu einer strategischen Priorität für den Bankensektor entwickelt. Die Senkung der Cost-to-Income bleibt ein zentrales Ziel, doch Ansätze, die sich ausschließlich auf Kostensenkungen stützen, führen tendenziell zu begrenzten und schwer nachhaltigen Ergebnissen.
Die Verbesserung der Betriebseffizienz in Banken erfordert eine tiefgreifendere Transformation des Betriebs. Dies bedeutet, Prozesse zu vereinfachen, nicht wertschöpfende Tätigkeiten zu eliminieren, die Ressourcennutzung zu verbessern, die End-to-End-Verantwortung zu stärken und Technologie einzusetzen, um bereits neu gestaltete Abläufe zu beschleunigen. Gleichzeitig müssen Qualität, Konformität und Kundenerfahrung gewahrt bleiben.
Die effizientesten Unternehmen behandeln Produktivität, Digitalisierung und die Kostensenkung im Bankwesen nicht als isolierte Initiativen. Sie entwickeln einen integrierten Ansatz, die Operational Excellence, Teambefähigung, organisatorische Agilität, Innovation und Kundenorientierung miteinander verbindet. Dieser systemische Ansatz ermöglicht es, die Produktivität nachhaltig zu steigern und die Effizienz in einen echten Wettbewerbsvorteil zu verwandeln.
Was bedeutet Betriebseffizienz im Bankwesen?
Betriebseffizienz wird häufig mit Strategien zur Kostensenkung im Bankwesen in Verbindung gebracht, etwa mit der Schließung von Filialen oder dem Abbau von Mitarbeitenden. Betrieblich effizient zu sein bedeutet jedoch, die verfügbaren Ressourcen bestmöglich zu nutzen, um mehr Wert mit höherer Geschwindigkeit, Qualität und Vorhersehbarkeit zu liefern. Dies bedeutet, nicht wertschöpfende Tätigkeiten zu eliminieren, Nacharbeit und Wartezeiten zu reduzieren, Prozesse zu vereinfachen, die Koordination zwischen den Bereichen zu verbessern und eine klare Verantwortung entlang des gesamten Ablaufs sicherzustellen. Das Ziel besteht nicht nur darin, dasselbe mit weniger Ressourcen zu leisten, sondern die Art und Weise, wie die Arbeit ausgeführt wird, neu zu durchdenken.
Diese Perspektive ist besonders relevant in einem Sektor, in dem Effizienz mit hohen Standards an Konformität, Sicherheit und Servicequalität einhergehen muss. Ein wirklich effizienter Betrieb kann regulatorischen Anforderungen und Kundenerwartungen gerecht werden, ohne unnötige Komplexität hinzuzufügen. Aus diesem Grund sollte die Senkung der Cost-to-Income-Ratio als Ergebnis einer umfassenderen Transformation verstanden werden – und nicht als ein isoliertes Ziel der Kostenkontrolle.
Möchten Sie die Cost-to-Income-Ratio senken, ohne das Serviceniveau zu beeinträchtigen?
Die Indikatoren zur Bewertung der Effizienz einer Bank
Die Bewertung der Effizienz einer Bank erfordert die Kombination von Finanzindikatoren mit Kennzahlen, die die tatsächliche Funktionsweise des Betriebs offenlegen. Aggregierte Kennzahlen ermöglichen den Vergleich der Leistung im Zeitverlauf und mit anderen Institutionen, erklären jedoch für sich genommen weder, wo sich Ineffizienzen befinden, noch welche Maßnahmen zu deren Beseitigung erforderlich sind.
Eine Kostensenkung kann die Finanzindikatoren vorübergehend verbessern, selbst wenn die Prozesse weiterhin fragmentiert sind, die Reaktionszeiten hoch bleiben oder die Teams mit steigenden Nacharbeitsvolumina konfrontiert sind. Banken müssen daher die finanzielle Perspektive um eine detaillierte Betrachtung von Produktivität, Qualität, Geschwindigkeit und Kundenerfahrung ergänzen.
Cost-to-Income-Ratio oder Bankeffizienzquote
Die Cost-to-Income-Ratio, in manchen Kontexten auch als Bankeffizienzquote bezeichnet, ist einer der am häufigsten verwendeten Indikatoren zur Bewertung der Kosteneffizienz im Bankwesen. Sie vergleicht die Betriebskosten mit dem betrieblichen Nettoertrag und gibt den Prozentsatz dieses Ertrags an, der durch den Betrieb der Institution absorbiert wird:
Cost-to-Income-Ratio = Betriebskosten ÷ Betrieblicher Nettoertrag × 100
Je niedriger die Quote, desto geringer ist der Anteil des Ertrags, der zur Aufrechterhaltung der Betriebstruktur erforderlich ist. Ihre Entwicklung ermöglicht es zu beurteilen, ob die Bank die Erträge schneller steigert als die Kosten und ob die Transformationsinitiativen finanzielle Wirkung zeigen.
Die Bezeichnung und die für die Berechnung verwendeten Komponenten können zwischen den Institutionen variieren. In manchen Fällen setzt der Indikator die Betriebskosten ins Verhältnis zum betrieblichen Ertrag; in anderen werden zinsunabhängige Aufwendungen und unterschiedliche Ertragskomponenten herangezogen. Aus diesem Grund muss bei jedem Vergleich sichergestellt werden, dass dieselben Bilanzierungskriterien, Analysezeiträume sowie Ertrags- und Kostenkomponenten angewendet werden.
Trotz seiner Relevanz muss der Indikator mit Vorsicht interpretiert werden. Seine Verbesserung kann auf einem punktuellen Ertragswachstum, bilanziellen Änderungen oder Kostensenkungen beruhen, die den Betrieb nicht strukturell verändern. Zudem kann ein positives Gesamtergebnis erhebliche Unterschiede zwischen den Bereichen verdecken und mit langsamen, kostspieligen oder übermäßig manuellen kritischen Prozessen einhergehen.
Betriebsleistung jenseits der Finanzindikatoren
Um die Ursachen zu verstehen, die die finanzielle Leistung beeinflussen, müssen die zugrunde liegenden Prozesse betrachtet werden. Dies bedeutet, betriebliche Indikatoren auf der Ebene der wichtigsten Wertströme zu verfolgen, etwa der Kontoeröffnung, der Kreditvergabe, der Zahlungsabwicklung, des Beschwerdemanagements oder der Erfüllung der Know-Your-Customer-Anforderungen.
Die Produktivität sollte anhand des pro Mitarbeitendem oder pro Zeiteinheit bearbeiteten Volumens bewertet werden, stets jedoch in Verbindung mit der Qualität. Ein Anstieg der Anzahl abgeschlossener Vorgänge hat wenig Wert, wenn er mit mehr Fehlern, Nacharbeit, Verstößen oder zusätzlichen Kundenkontakten einhergeht.
Die Durchlaufzeit zeigt die gesamte verstrichene Zeit zwischen Anfrage und Abschluss einer Dienstleistung. Sie sollte gemeinsam mit der tatsächlichen Ausführungszeit analysiert werden, da ein erheblicher Teil der Frist auf Wartezeiten, Übergaben zwischen Bereichen, aufeinanderfolgende Genehmigungen oder fehlende Informationen zurückzuführen sein kann. Diese Unterscheidung ermöglicht es, Chancen zu identifizieren, die durch die Finanzindikatoren allein nicht sichtbar wären.
Weitere relevante Kennzahlen umfassen die Lösung beim ersten Kontakt, den Anteil der beim ersten Mal korrekt abgeschlossenen Prozesse, die Einhaltung der Service-Levels, die Kosten pro Transaktion, den Automatisierungsgrad, die Kundenzufriedenheit und das Beschwerdevolumen. Die genutzte Kapazität, die Verteilung der Arbeitslast und der Grad der Polyvalenz der Teams helfen zudem zu erkennen, ob die Ressourcen mit der Nachfrage im Einklang stehen.
Effizienz wird sichtbar, wenn sich finanzielle und Betriebsergebnisse konsistent entwickeln. Diese Sichtweise bildet die Grundlage für KAIZEN™ im Bankwesen: niedrigere Kosten, schnellere Prozesse, weniger Fehler, eine bessere Ressourcennutzung und eine überlegene Kundenerfahrung.
Warum die Verbesserung der betrieblichen Effizienz im Bankwesen so schwierig ist
Die Verbesserung der betrieblichen Effizienz im Bankwesen ist besonders schwierig, da die Prozesse mehrere Bereiche, Kanäle und Systeme durchlaufen und dabei strengen regulatorischen Anforderungen unterliegen. Selbst wenn jedes Team seinen eigenen Teil optimiert, kann die Gesamtleistung weiterhin durch Übergaben, aufeinanderfolgende Genehmigungen, doppelte Aufgaben, fehlende Informationen und das Fehlen einer klaren End-to-End-Verantwortung begrenzt sein.
Die Abhängigkeit von veralteten oder wenig integrierten technologischen Systemen verschärft diese Komplexität. Viele Teams wechseln weiterhin zwischen verschiedenen Anwendungen, wiederholen die Dateneingabe und greifen auf Tabellenkalkulationen oder manuelle Kontrollen zurück. Gleichzeitig werden neue regulatorische Anforderungen häufig zu bestehenden Prozessen hinzugefügt, ohne eine umfassende Neugestaltung vorzunehmen, wodurch sich Validierungen, Ausnahmen und Kontrollpunkte anhäufen.
In diesem Kontext erweist sich die Automatisierung von Bankprozessen, einschließlich der Automatisierung des Back Office, häufig als naheliegendste Antwort, zusammen mit künstlicher Intelligenz und digitalen Plattformen. Diese Lösungen können die Produktivität steigern, Fehler reduzieren und die Bearbeitung beschleunigen, beschränken sich jedoch bei Anwendung auf fragmentierte Prozesse häufig darauf, die bestehende Verschwendung zu digitalisieren. Daher müssen vor der Automatisierung Prozesse vereinfacht, nicht wertschöpfende Tätigkeiten eliminiert, Ausnahmen reduziert, Verantwortlichkeiten geklärt und der Arbeitsablauf verbessert werden.
Erst dann kann Technologie als echter Beschleuniger der betrieblichen Effizienz wirken und nachhaltig zur Senkung der cost-to-income beitragen.
Wie die betriebliche Effizienz in Banken verbessert werden kann: Ein integrierter Ansatz zur Transformation von Unternehmen im Finanzsektor
Die Verbesserung der betrieblichen Effizienz im Bankwesen sollte nicht als isolierte Initiative behandelt werden. Die nachhaltigsten Ergebnisse entstehen, wenn die Transformation Kundenerfahrung, organisatorische Leistung, Technologie und Nachhaltigkeit miteinander verbindet. Diese Dimensionen sind miteinander verknüpft: einfachere Prozesse senken die Kosten und verbessern den Service; besser befähigte Teams lösen Probleme schneller; und Technologie verstärkt die Vorteile, wenn sie auf bereits optimierte Abläufe angewendet wird.
Ein integrierter Ansatz ermöglicht es somit, auf verschiedenen komplementären Feldern anzusetzen: Kundenerfahrung, Unternehmen sowie Team- und Prozessmanagement, Innovation und Nachhaltigkeit. Gemeinsam ermöglichen diese Dimensionen, die Qualität zu verbessern, Kosten zu senken, die Lieferung zu beschleunigen, das Wachstum zu fördern und die von dem Unternehmen erzielte Wirkung zu verstärken.
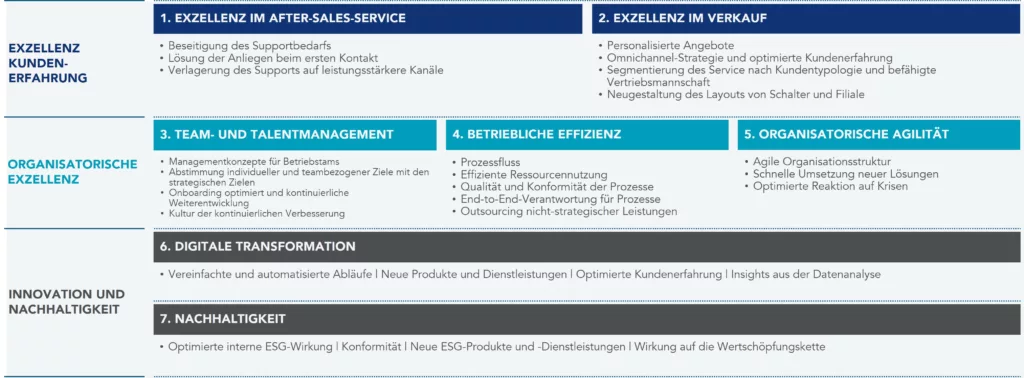
Abbildung 1 – Integrierter Verbesserungsansatz für Unternehmen des Bankensektors
Exzellenz im Kundenerlebnis
Die Verbesserung des Kundenerlebnisses im Bankwesen beginnt damit, den Kontaktbedarf zu reduzieren und Anfragen bereits am ersten Kontaktpunkt zu lösen. Dafür müssen die Kontaktgründe analysiert, deren Ursachen beseitigt, die Qualität der bereitgestellten Informationen verbessert und jede Anfrage an den am besten geeigneten Kanal weitergeleitet werden. Der Wechsel zu digitalen oder asynchronen Kanälen soll den Komfort und die Geschwindigkeit erhöhen, ohne die persönliche Unterstützung in den Momenten zu beeinträchtigen, in denen sie einen Mehrwert bietet.
Im kommerziellen Bereich erfolgt die Verbesserung durch ein besseres Verständnis der Bedürfnisse jedes Segments und die Nutzung von Daten zur Personalisierung von Produkten, Angeboten und Interaktionen. Eine Omnichannel-Strategie muss ein kohärentes Erlebnis zwischen Filialen, Contact Centern, Apps und digitalen Kanälen sicherstellen. In diesem Kontext muss die Transformation des Filialnetzes die Rolle der Filialen neu definieren, die Teams von administrativen Aufgaben entlasten, die Produktivität der Bankfilialen steigern und ihre Fähigkeit stärken, Beratung zu leisten und die Kundenbeziehung auszubauen.
Gleichzeitig muss die Vertriebsmannschaft über die notwendigen Kompetenzen, Daten und Werkzeuge verfügen, um relevante Cross-Selling- und Upselling-Möglichkeiten zu erkennen. Ziel ist nicht nur die Steigerung der Konversion, sondern die Entwicklung von Beziehungen, die besser auf das Profil und den jeweiligen Moment jedes Kunden abgestimmt sind, wodurch gleichzeitig Wachstum und Zufriedenheit verbessert werden.
Operational Excellence
Die Operational Excellence im Bankwesen beginnt mit der Schaffung von Prozessfluss und der effizienten Nutzung der Ressourcen. Dies bedeutet, Arbeitsweisen zu standardisieren, nicht wertschöpfende Aufgaben zu eliminieren, Übergaben und Wartezeiten zu reduzieren, sicherzustellen, dass die Arbeit gleich beim ersten Mal korrekt ausgeführt wird, und eine klare Verantwortung entlang des gesamten Prozesses festzulegen. Die Ressourceneffizienz muss parallel analysiert werden, wobei die Kapazität mit der Nachfrage in Einklang gebracht und die Teams von administrativen oder sich wiederholenden Aufgaben entlastet werden.
Diese Transformation erfordert zudem ein Managementmodell, das die strategischen Ziele mit der täglichen Arbeit verknüpft. Die Teams benötigen klare Indikatoren, Routinen zur Nachverfolgung, Reaktionsmechanismen bei Abweichungen und strukturierte Prozesse zur Problemlösung. Führungskräfte sollten weniger Zeit für die Bewältigung von Dringlichkeiten und mehr Zeit für die Entwicklung der Mitarbeitenden, die Verbesserung der Leistung und die Beseitigung von Hindernissen aufwenden.
Organisatorische Agilität ergänzt diesen Ansatz. Weniger hierarchische Strukturen, multidisziplinäre Teams und größere Autonomie ermöglichen es, die Entscheidungszeit zu verkürzen und die Umsetzung neuer Lösungen zu beschleunigen. Die Autonomie muss jedoch von klaren Prioritäten, definierten Verantwortlichkeiten und Kennzahlen begleitet werden, die die Ausrichtung an den Unternehmenszielen sicherstellen.
Innovation und Nachhaltigkeit
Die digitale Transformation sollte als Katalysator für Verbesserung betrachtet werden. Die Automatisierung sich wiederholender Aufgaben, das digitale Management von Workflows und Arbeitswarteschlangen, die Datenintegration und fortschrittliche Analytik können die Produktivität steigern, Wartezeiten reduzieren und schnellere Entscheidungen unterstützen.
In diesem Zusammenhang spielen Daten ebenfalls eine zentrale Rolle bei der Entwicklung neuer Produkte, der Antizipation von Trends, der Risikobewertung und der Personalisierung der Kundenerfahrung. Um Wert zu schaffen, müssen die Qualität und Integration der Informationen sichergestellt, vorrangige Anwendungsfälle definiert und die Kompetenzen der Teams für die Arbeit mit neuen Technologien und Analysemodellen entwickelt werden.
Nachhaltigkeit wiederum muss den internen Betrieb, das Produktportfolio und die Wertschöpfungskette umfassen. Dazu gehören die Reduzierung der ökologischen und sozialen Auswirkungen des eigenen Unternehmens, die Sicherstellung der Einhaltung der ESG-Anforderungen, die Entwicklung nachhaltiger Finanzlösungen sowie die Unterstützung von Kunden, Partnern und Lieferanten bei der Einführung bewährter Verfahren. Auf diese Weise ist Nachhaltigkeit nicht mehr nur eine regulatorische Verpflichtung, sondern trägt zur Differenzierung, zum Risikomanagement und zur langfristigen Wertschöpfung bei.
Wie der Verbesserungsansatz in betriebliche Ergebnisse umgesetzt werden kann
Ein integrierter Ansatz entfaltet nur dann Wirkung, wenn sie in einen klaren Umsetzungsplan übersetzt und gemeinsam mit den Teams umgesetzt wird. Die Transformation sollte bei den Prozessen und Bereichen beginnen, die den größten Einfluss auf die strategischen Ziele haben, wobei die Ressourcen dort konzentriert werden, wo das größte Potenzial zur Verbesserung von Service, Produktivität, Qualität und Kosten besteht.
Mehr als die Einführung isolierter Initiativen erfordert das Lean-Management im Bankwesen einen strukturierten Ansatz, der Analyse und Umsetzung miteinander verbindet, die Personen einbindet, die die Arbeit ausführen, und die Vorteile im Zeitverlauf nachverfolgt.
Möchten Sie Exzellenz in Finanzdienstleistungen erreichen?
Den Ist-Zustand analysieren und den Soll-Zustand entwerfen
Der erste Schritt besteht darin, einen übergeordneten Überblick über die wichtigsten Prozesse des Unternehmens zu erstellen und dabei deren Umfang, die beteiligten Bereiche und ihre Auswirkungen auf die wichtigsten Indikatoren zu klären. Dieser Überblick ermöglicht es, die Prozesse ganzheitlich zu bewerten und diejenigen auszuwählen, die zuerst analysiert werden sollen.
Die vorrangigen Prozesse werden End-to-End analysiert, wobei die detaillierte Ablaufanalyse mit betrieblichen Daten und direkter Beobachtung der Arbeit kombiniert wird. Dieser Ansatz ermöglicht es, die wichtigsten Ineffizienzpunkte objektiv zu identifizieren, einschließlich Wartezeiten, Übergaben zwischen Bereichen, Nacharbeit, nicht wertschöpfenden Tätigkeiten sowie technologischen, organisatorischen oder kapazitätsbedingten Einschränkungen.
Auf Grundlage dieser Analyse kann das Unternehmen einen Soll-Zustand für einfachere, agilere, zuverlässigere und kundenorientierte Prozesse definieren. Dieser Ansatz muss sich in ein klares Betriebsmodell übersetzen, das durch die Quantifizierung der erwarteten Vorteile und durch eine Roadmap zur Umsetzung mit Prioritäten, Verantwortlichkeiten und Fristen gestützt wird.
Auf diese Weise werden zunächst verstreute Chancen in einen strukturierten, umsetzbaren Transformationsplan überführt, der direkt mit den angestrebten strategischen und betrieblichen Ergebnissen verknüpft ist.
Verbesserungen umsetzen und Ergebnisse nachhaltig sichern
Die Umsetzung des Soll-Zustands muss in enger Zusammenarbeit mit den Teams erfolgen, durch Verbesserungsworkshops, die darauf ausgerichtet sind, die identifizierten Chancen in konkrete Lösungen zu verwandeln. Mit der Beteiligung multidisziplinärer Teams ermöglichen diese Sitzungen, den neuen Prozess im Detail auszuarbeiten, Ansätze zu testen, Standards festzulegen, Verantwortlichkeiten zu klären und den Umsetzungsplan zu strukturieren. Die Einbindung der Personen, die die Prozesse kennen und ausführen, stärkt die Qualität und Anwendbarkeit der Lösungen, verringert den Widerstand gegen Veränderungen und entwickelt intern die Kompetenzen, die erforderlich sind, um deren Fortbestand zu sichern.
Während die Verbesserungen umgesetzt werden, müssen die Leistungsindikatoren regelmäßig nachverfolgt werden. Immer wenn Abweichungen auftreten, sollten diese eine strukturierte Ursachenanalyse und die Festlegung der erforderlichen Gegenmaßnahmen auslösen.
Um die Ergebnisse nachhaltig zu sichern, müssen die neuen Arbeitsweisen in das tägliche Management integriert werden. Dies bedeutet, Standards zu konsolidieren, die Mechanismen für Entscheidungen und Problemeskalation zu klären, Nachverfolgungsroutinen zu etablieren und Führungskräfte zu befähigen, die Teams zu unterstützen und die kontinuierliche Verbesserung im Bankwesen zu fördern.
Auf diese Weise ist die Transformation nicht länger von einem befristeten Projekt abhängig, sondern in das Managementmodell des Unternehmens integriert, wodurch die erzielten Erfolge nachhaltig gesichert und die Leistung kontinuierlich verbessert werden können.
Nachhaltige Effizienz als Wettbewerbsvorteil
Im Bankwesen entsteht nachhaltige Effizienz nicht durch punktuelle Einsparungen oder isolierte Automatisierungsinitiativen. Sie entsteht durch die kontinuierliche Verbesserung der Prozesse, den intelligenten Einsatz von Technologie, die Entwicklung der Teams und ein kunden- und ergebnisorientiertes Management.
Wird diese Transformation gut gesteuert, gehen die Vorteile weit über die Senkung der cost-to-income hinaus. Die Prozesse werden schneller und zuverlässiger, die Kapazität wird effektiver genutzt, Fehler und Nacharbeit nehmen ab, und die Teams können mehr Zeit für wertschöpfendere Tätigkeiten aufwenden. Gleichzeitig verbessert sich die Kundenerfahrung, und die Fähigkeit des Unternehmens, auf neue regulatorische, technologische und marktbezogene Anforderungen zu reagieren, nimmt zu.
Banken, die diese Dimensionen integrieren, entwickeln widerstandsfähigere, agilere und wachstumsbereitere Betriebsabläufe. Effizienz ist somit nicht mehr nur eine Maßnahme zur Kostenkontrolle, sondern wird zu einem echten Wettbewerbsvorteil, der in der Lage ist, die Rentabilität im Bankwesen zu stützen, das Vertrauen der Kunden zu stärken und die langfristige Wertschöpfung zu unterstützen.
Die Senkung der Cost-to-Income-Ratio festigt sich erst, wenn die Betriebserfolge Teil des täglichen Managements werden. Genau diese Arbeit leistet das Kaizen Institute gemeinsam mit Banken: Prozesse transformieren, Teams befähigen und die kontinuierliche Verbesserung in das Managementmodell integrieren – durch unsere Beratungsleistungen für den Finanzsektor.
Noch Fragen zur betrieblichen Effizienz im Bankwesen?
Wie kann eine Bank die betriebliche Effizienz nachhaltig verbessern?
Nachhaltige Verbesserung erfordert einen integrierten Ansatz, der Prozessvereinfachung, bessere Ressourcennutzung, Teambefähigung und den gezielten Einsatz von Technologie kombiniert. Ziel muss es sein, die strukturellen Ursachen der Ineffizienz zu beseitigen und nicht nur kurzfristig Kosten zu senken.
Wie kann die Optimierung des Filialnetzes die betriebliche Effizienz verbessern?
Die Optimierung des Filialnetzes beschränkt sich nicht auf die Schließung von Filialen. Sie erfordert die Analyse von Nachfrage, Standort, Kundenprofil, Produktivität und der Rolle jeder Filiale, wobei Formate, Öffnungszeiten, Kapazität und Tätigkeiten angepasst werden. Ziel ist es, die Beratung und die Kundenbeziehung zu stärken, administrative Aufgaben zu reduzieren und eine effizientere Ressourcennutzung sicherzustellen.
Welche Rolle spielt die Automatisierung für die Effizienz von Banken?
Die robotergestützte Prozessautomatisierung im Bankwesen kann sich wiederholende Aufgaben, Fehler und Bearbeitungszeiten reduzieren. Die intelligente Automatisierung im Bankwesen erweitert dieses Potenzial, indem sie Automatisierung, künstliche Intelligenz und Datenanalyse kombiniert. Diese Lösungen sollten jedoch erst angewendet werden, nachdem die Prozesse vereinfacht und neu gestaltet wurden.
Wie können Onboarding und die KYC-Automatisierung verbessert werden?
KYC, die Abkürzung für Know Your Customer, bezeichnet die Prozesse der Identifizierung, Verifizierung und Kenntnis des Kunden, die zur Verhinderung von Betrug, Geldwäsche und anderen finanziellen Risiken erforderlich sind.
Die Verbesserung des Onboardings von Kunden im Bankwesen erfolgt durch die Reduzierung doppelter Informationsanfragen, die Integration von Daten und Systemen, die Automatisierung von Validierungen und ein strukturiertes Ausnahmemanagement. Die KYC-Automatisierung kann die Überprüfungen beschleunigen, die Konsistenz der Kontrollen stärken und die Kundenerfahrung verbessern, ohne die Compliance-Anforderungen zu beeinträchtigen.
Ist die Modernisierung des Core Banking unerlässlich, um die Effizienz zu steigern?
Das Core Banking umfasst die zentralen Systeme, die die wichtigsten Vorgänge einer Bank unterstützen, wie Kontoführung, Einlagen, Zahlungen, Kredite und Kundendaten.
Ihre Modernisierung kann die Datenintegration, die Prozessautomatisierung und die Einführung neuer Dienstleistungen erleichtern, sollte jedoch nicht als isolierte Lösung betrachtet werden. Relevante Erfolge lassen sich durch Prozessverbesserung, die Optimierung des Filialnetzes und die schrittweise Integration bestehender Systeme erzielen.
Mehr zu Finanzdienstleistungen
Erfahren Sie mehr über den Wandel in diesem Sektor